
Notícias e Atualidades
Novembro tem 3 feriados nacionais; confira o calendário com todas as folgas
| 27/10/26Veja quais são os feriados nacionais e locais e programe-se!
Saiba como priorizar gastos de imprevistos, negociar contas e ajustar o orçamento. Veja um exemplo fictício e como recompor a reserva aos poucos.
Gastos de imprevistos são despesas inesperadas quanto à ocorrência, ao momento ou ao valor, que não estavam cobertas pelo orçamento. Quando desequilibram o mês, o caminho é avaliar a urgência, preservar o essencial, tentar negociar, cortar o adiável e registrar os compromissos que ficam para depois.
Uma conta anual, como IPTU, IPVA ou matrícula, é previsível, mesmo sem aparecer todo mês. Essa diferença orienta o planejamento, mas não resolve sozinha a decisão atual: qualquer conta exige avaliar as consequências de esperar. Com pouca margem financeira, também é preciso considerar que o credor talvez não aceite negociar e que os cortes nem sempre cobrem o valor necessário.
Em resumo:
Uma despesa médica inesperada ou a quebra de um equipamento essencial são exemplos de gastos imprevistos. O valor, sozinho, não define a categoria: uma despesa pequena pesa em um orçamento sem folga, enquanto uma conta alta, conhecida com antecedência, permite planejamento.
Também vale distinguir gasto inesperado de perda de renda. Perder o emprego não é uma despesa, mas é um imprevisto financeiro que exige reorganizar as contas. Nesse caso, além dos pagamentos, muda o dinheiro disponível para sustentá-los.
Manutenção periódica e quebra repentina merecem registros separados. Prever recursos para revisões de um veículo não elimina a possibilidade de um defeito inesperado. Da mesma forma, esquecer uma cobrança anual não torna sua recorrência imprevisível.
Previsibilidade ajuda a planejar; urgência ajuda a decidir o que fazer agora. Uma conta previsível também exige atenção imediata se houver consequências relevantes ao adiar. Já uma compra não planejada, feita por desejo, não se torna uma emergência apenas por estar em promoção.
| Tipo de gasto | Como identificar | Exemplos | Como tratar no orçamento | O que verificar antes de adiar |
|---|---|---|---|---|
| Emergência | Exige resposta rápida por suas consequências | Reparo urgente ou necessidade de saúde com atendimento imediato | Avaliar os recursos disponíveis, inclusive a reserva | Há risco à saúde, à segurança ou ao sustento? Existe alternativa temporária segura? |
| Despesa previsível não mensal | Tem data ou recorrência conhecida | IPTU, IPVA, matrícula e manutenção periódica | Separar recursos conforme o valor e o tempo até o vencimento | Qual é o vencimento? Quais são as condições de atraso? |
| Gasto adiável | Permite esperar sem comprometer o essencial | Viagem em promoção, eletrônico por impulso ou troca de carro por desejo | Adiar, reduzir ou reservar uma verba antes da compra | A compra atende a uma necessidade imediata ou a um desejo? |
As orientações da MSD Prev para despesas sazonais sugerem um fundo específico para contas anuais, como IPTU, IPVA e matrículas, e a revisão de assinaturas pouco usadas. Para calcular a contribuição mensal desse fundo, considere quanto falta guardar e quantos meses restam até a cobrança, em vez de dividir automaticamente por doze.
Separar esse dinheiro da reserva facilita acompanhar cada finalidade. Se uma conta anual for paga com a reserva, o saldo disponível para outras necessidades diminui. Essa organização, porém, não impede usar os recursos diante de uma situação urgente.
A primeira decisão é descobrir o que acontece se o gasto esperar. O roteiro abaixo organiza as ações; diante de uma urgência, algumas etapas precisam ocorrer em paralelo:
Uma forma prática de fazer a triagem é combinar urgência e consequência de esperar:
Em questões de saúde, segurança ou defeitos técnicos, obtenha a avaliação de quem está habilitado a examinar o problema. A triagem organiza a decisão financeira, mas não substitui essa avaliação.
Identifique o que sustenta a sua casa: moradia, alimentação, saúde, transporte para trabalhar e serviços necessários à rotina. Pondere essas despesas junto da gravidade do imprevisto. Transferir dinheiro de uma conta essencial para uma compra adiável expõe uma necessidade básica para atender outra que ainda permite esperar.
Na coluna de Alisson Batista sobre imprevistos financeiros, a orientação é negociar e reorganizar o orçamento, evitando soluções caras, como cheque especial e crédito rotativo. Negociar diretamente com o fornecedor é uma possibilidade a comparar, não uma garantia de menor custo.
Antes da conversa, calcule quanto está disponível depois do essencial e dos compromissos existentes. Peça o valor à vista, o total parcelado, as datas e eventuais acréscimos. Proponha uma condição compatível com essa margem e registre por escrito o acordo aceito.
Se não houver acordo, verifique outro orçamento, uma solução mais simples ou um reparo por etapas, desde que sejam alternativas seguras. Nenhuma delas está assegurada. Se considerar crédito como último recurso, compare o custo total e o impacto das parcelas em cada mês. A falta de outra saída imediata não torna uma prestação impagável viável.
O corte útil é aquele que libera dinheiro sem comprometer necessidades essenciais. Em um orçamento apertado, essa margem às vezes é pequena ou inexistente: não fechar a conta depois dos cortes não significa que faltou esforço.
Para revisar as despesas, pergunte se o item é necessário agora, se a quantidade faz sentido e se a compra permite esperar. Uma promoção não substitui essa avaliação. No extrato, procure especialmente:
A análise de Cristiane Amaral, do Sicredi, sobre gastos invisíveis destaca o consumo automático e sugere definir uma verba de lazer, desativar notificações de lojas e retirar cartões salvos em aplicativos. Como ilustração aritmética, gastar R$ 8 por dia durante 30 dias soma R$ 240; não se trata de um dado de pesquisa.
Se existir margem depois do essencial e dos compromissos assumidos, uma verba limitada para lazer preserva algum espaço para pequenos prazeres. Defina o limite antes de gastar e anote por quanto tempo os cortes permanecerão.
O registro mostra de onde saiu o dinheiro e quais compromissos continuam depois do pagamento. Anote valor, data, forma de pagamento, uso da reserva e despesas cortadas ou adiadas.
Projete as entradas e saídas de todos os meses afetados, inclusive além de três meses se houver parcelas mais longas. Uma conta adiada continua sendo um compromisso: inclua seu novo vencimento junto das despesas que já estavam previstas.
Registre também a recomposição da reserva como uma linha separada, condicionada à margem disponível. Se o corte for temporário, marque uma revisão antes de retomar a despesa. O objetivo é enxergar os saldos e as escolhas, não presumir que o registro, sozinho, equilibrará o orçamento.
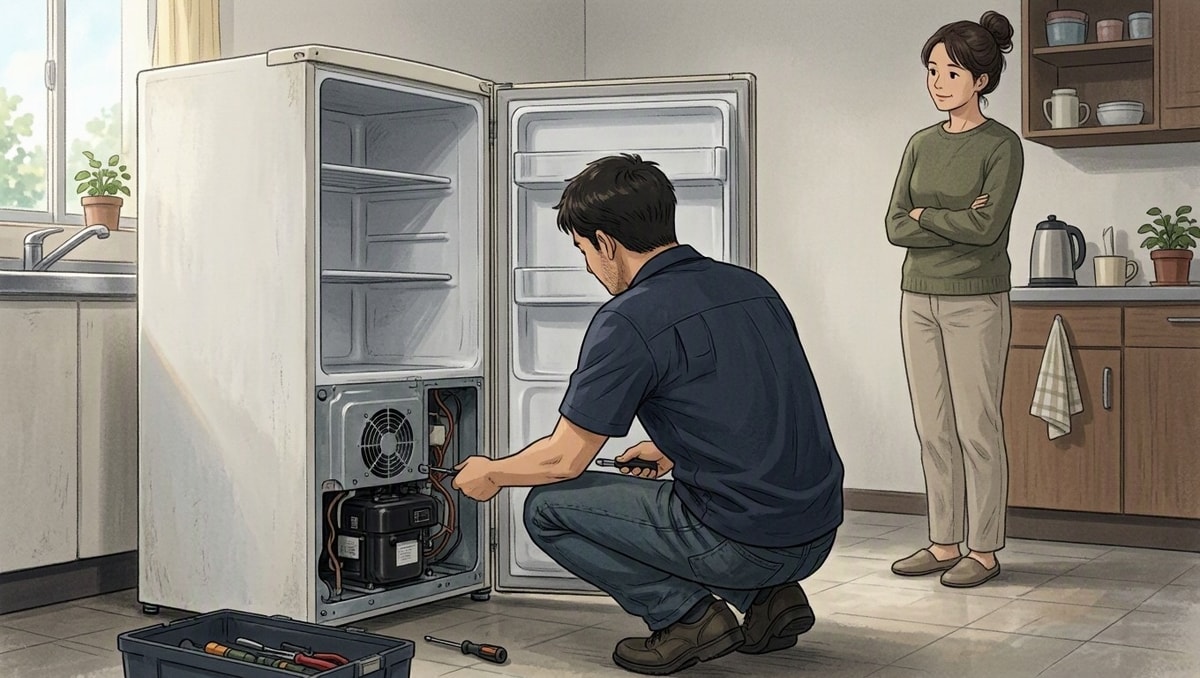
Os valores abaixo são fictícios e servem apenas para mostrar o raciocínio; não representam um caso real. Neste cenário, a pessoa depende da geladeira e não dispõe de alternativa segura para conservar os alimentos, por isso o reparo é tratado como urgente.
| Item | Valor | Observação |
|---|---|---|
| Renda líquida mensal | R$ 2.500 | Dinheiro recebido no mês |
| Despesas essenciais | R$ 1.900 | Necessidades básicas desse cenário |
| Despesas não essenciais previstas | R$ 350 | Despesas disponíveis para revisão |
| Margem livre inicial | R$ 250 | R$ 2.500 − R$ 1.900 − R$ 350 |
| Reserva de emergência | R$ 600 | Saldo acumulado antes do mês, separado da renda |
| Conserto da geladeira | R$ 800 | Valor do orçamento fictício |
A pessoa corta R$ 150 das despesas não essenciais, elevando a margem de R$ 250 para R$ 400. Para pagar o conserto, usa R$ 600 da reserva e R$ 200 dessa margem. Os R$ 200 restantes voltam para a reserva. Nesse mês, não sobra dinheiro sem destinação.
Mantidos a renda, as demais despesas e o corte, sem novos imprevistos, os aportes de R$ 200 nos dois meses posteriores elevam a reserva a R$ 400 e depois a R$ 600. Portanto, a recomposição ocorre no mês do conserto e nos dois seguintes, sem considerar rendimentos. Nos dois meses posteriores, restam R$ 200 mensais depois do aporte.
Sem reserva, o corte não bastaria: a margem de R$ 400 deixaria outros R$ 400 a cobrir. Se o prestador aceitasse duas parcelas de R$ 400, sem acréscimos, e o orçamento permanecesse igual, toda a margem seria consumida por dois meses. Não haveria aporte nem folga para outro imprevisto nesse período.
Se essa negociação fosse recusada, seria necessário reavaliar as alternativas seguras e os recursos efetivamente disponíveis. Outro corte só entraria na conta se existisse despesa ajustável sem comprometer o essencial.
O ponto de partida é a sobra real depois das despesas essenciais e dos compromissos assumidos. Em meses sem margem, o primeiro objetivo é reorganizar os pagamentos, sem separar dinheiro para a reserva e deixar uma necessidade básica descoberta.
A reportagem da Catraca Livre sobre reserva de emergência apresenta três a seis meses de gastos como referência e sugere começar com aportes pequenos. Essa faixa não é regra universal. Para escolher uma meta, considere a regularidade da renda, as pessoas que dependem dela e as despesas de saúde que precisa pagar.
Comece com uma meta menor e compatível com o orçamento. Se o valor estiver disponível de forma regular, programe uma transferência depois de assegurar os pagamentos do mês; com renda variável, confira a margem antes de transferir.
A disponibilidade para uso é uma característica da reserva destacada no artigo do MEON sobre organização para imprevistos. Ao escolher onde guardar, avalie acesso, segurança e possibilidade de oscilações, sem presumir ausência de risco.
Mantenha o planejamento das despesas previsíveis separado e, depois de usar a reserva, retome a recomposição conforme a capacidade de pagamento. Reveja o aporte quando a situação financeira mudar.
É uma situação inesperada que afeta o orçamento, como uma despesa não prevista ou uma redução de renda. Perda de emprego reduz a entrada de dinheiro; um conserto inesperado aumenta as saídas.
Perda de renda, despesas inesperadas de saúde e consertos são exemplos. Gastos recorrentes que ficaram fora do planejamento também alteram o saldo, mesmo sem serem emergências.
Um critério prático é identificar o que permite redução ou adiamento sem comprometer o essencial. Assinaturas pouco usadas e compras por impulso são exemplos a avaliar conforme a realidade da casa, não categorias obrigatórias de corte.
A renda, isoladamente, não determina o aporte. Calcule o que resta depois das necessidades básicas e dos compromissos existentes e escolha um valor compatível com essa sobra. Em um mês sem margem, não force um aporte deixando contas essenciais descobertas.
A emergência exige resposta rápida por suas consequências; a despesa previsível tem data ou recorrência conhecida, como uma matrícula anual. São critérios diferentes: mesmo uma conta prevista exige avaliar a urgência quando o vencimento chega.
Não como resposta automática. Tente negociar e reorganizar as despesas; se considerar crédito, compare o custo total e a capacidade de pagar cada parcela. Sem margem depois do essencial e dos compromissos existentes, a contratação continua inviável.
Separe um valor compatível com a sobra real e acompanhe o saldo. Automatize apenas um aporte que caiba no planejamento e mantenha as despesas previsíveis em controle separado. Após usar a reserva, retome as contribuições no ritmo permitido pelo orçamento.
Lidar com gastos de imprevistos começa por uma decisão concreta: o que exige solução agora e quais recursos estão disponíveis sem comprometer o essencial. Negociar, ajustar despesas e registrar os novos compromissos ajuda a organizar essa resposta, mesmo quando o corte não fecha a conta.
A recomposição da reserva vem conforme a margem reaparece. Separar despesas previsíveis e manter aportes compatíveis com a realidade financeira pode reduzir o impacto de uma próxima despesa inesperada, sem exigir que o orçamento resolva tudo de uma vez.

Veja quais são os feriados nacionais e locais e programe-se!
Confira 50 prompts prontos para gerar fotos profissionais com IA. Crie retratos realistas para LinkedIn, estúdio, ensaios externos e família
Veja como economizar na conta de luz com hábitos, manutenção e uso dos aparelhos. Aprenda a comparar o consumo em kWh e priorizar sem promessas.